기준금리는 바뀌었는데 내 전세대출 금리는 왜 그대로일까?
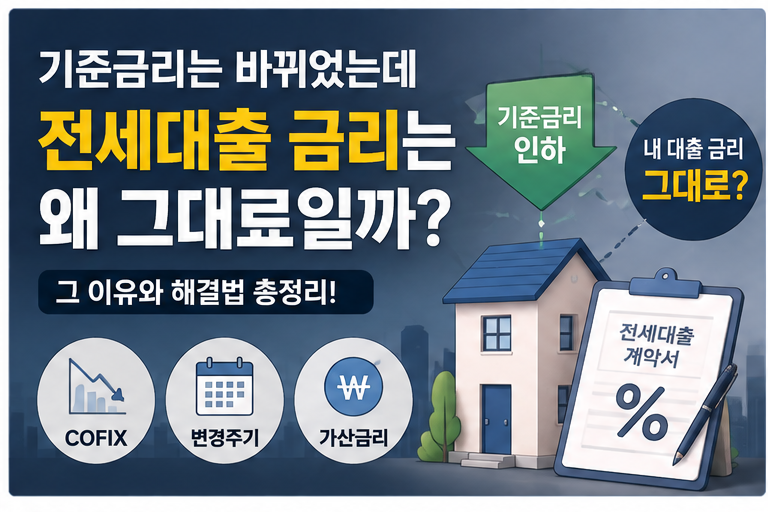
기준금리가 바뀌어도 전세대출 금리

한국은행 기준금리가 움직였다는 뉴스를 보면 전세대출을 이용하는 사람은 가장 먼저 이런 생각을 하게 됩니다. “그럼 내 전세대출 금리도 바로 내려가는 건가?” 하지만 실제로 은행 앱을 확인해보면 금리가 그대로이거나, 심지어 예상과 반대로 움직이는 경우도 있습니다. 이유는 간단합니다. 전세대출 금리는 한국은행 기준금리를 그대로 복사해서 정하는 것이 아니기 때문입니다. 은행의 대출금리는 일반적으로 지표금리 또는 조달금리 + 가산금리 – … 더 읽기
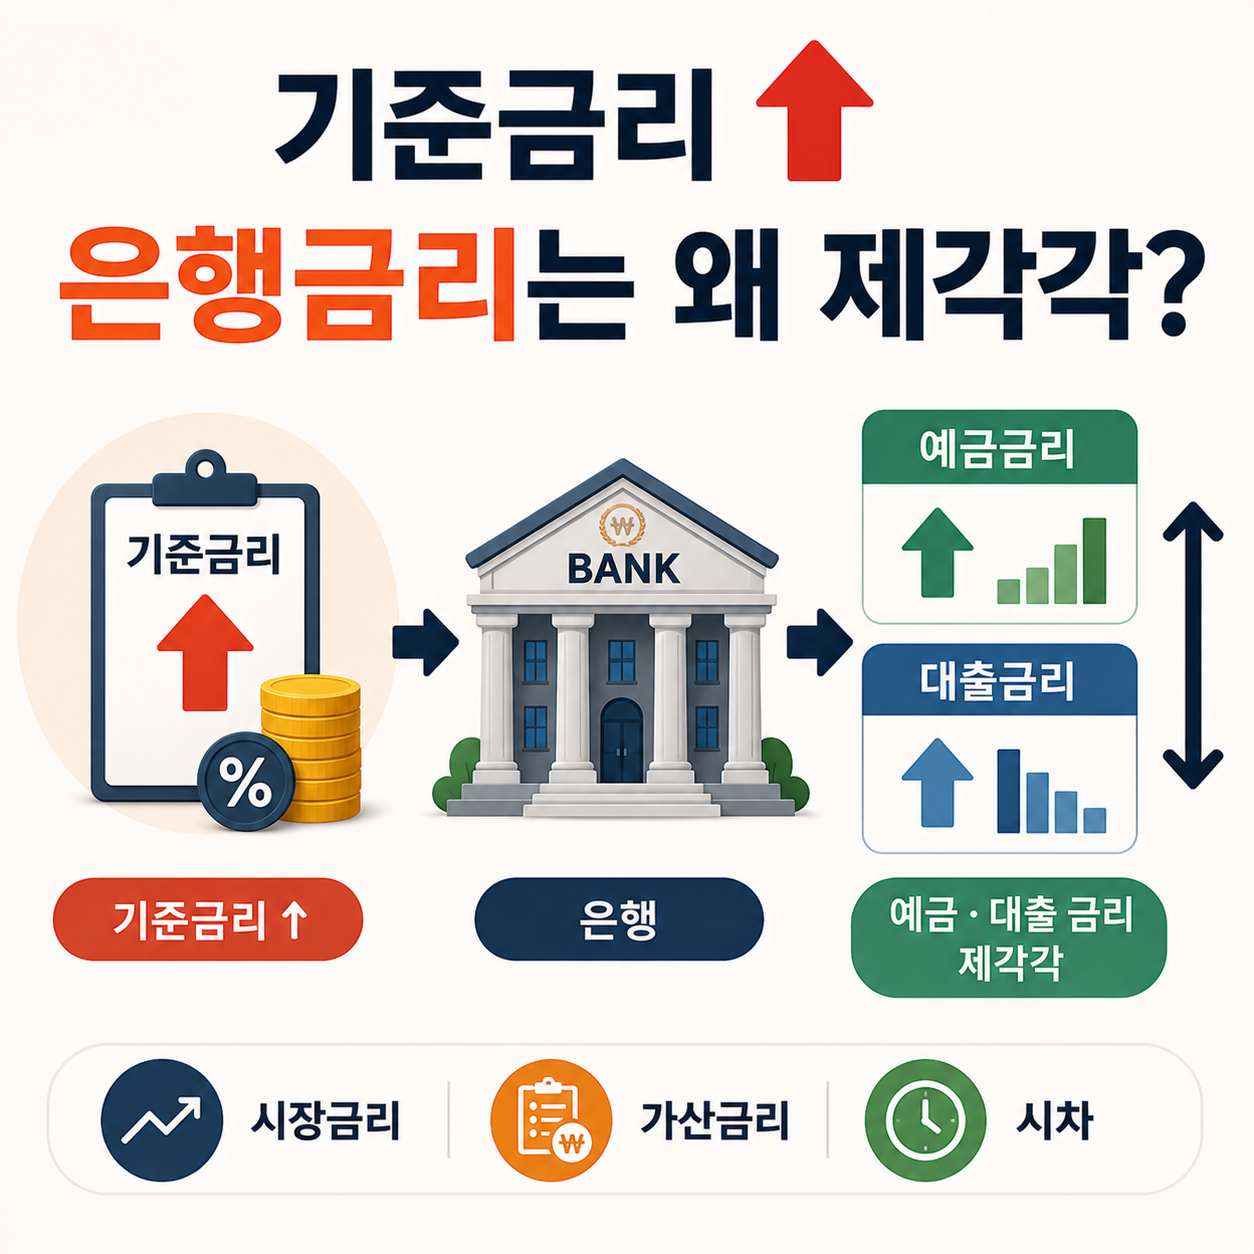
기준금리가 올라도 은행금리가 똑같이 안 오르는 5가지 이유

기준금리-예금금리-대출금리

기준금리가 오르면 은행 예금금리와 대출금리도 똑같이 올라야 할까요? 직관적으로는 그렇게 생각하기 쉽습니다. 하지만 실제 금융시장에서는 기준금리가 0.25%포인트 올랐다고 해서 예금금리와 대출금리가 모두 정확히 0.25%포인트씩 오르지는 않습니다. 2026년 7월 16일 한국은행은 기준금리를 2.50%에서 2.75%로 0.25%포인트 인상했습니다. 성장세가 강화되는 가운데 물가와 금융안정 위험 등을 고려한 결정이었습니다. (출처 : 한국은행) 하지만 우리가 실제 은행에서 만나는 금리는 훨씬 복잡한 … 더 읽기

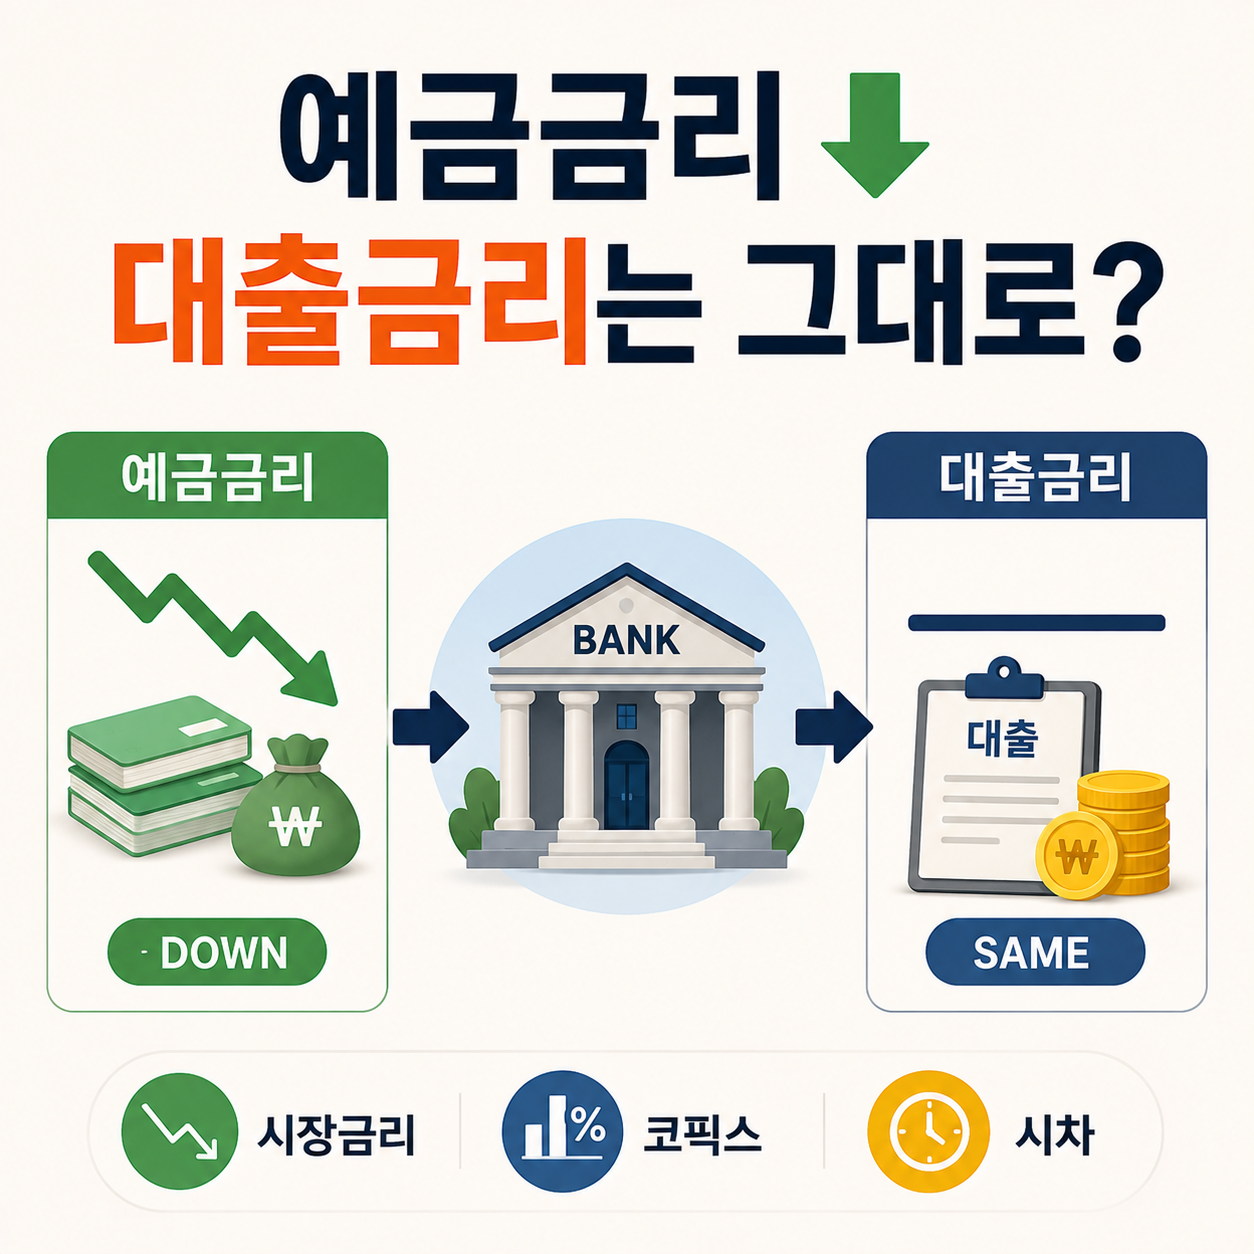
예금금리가 대출금리보다 먼저 내려가는 5가지 이유

예금금리-대출금리

금리 인하 뉴스가 나오면 직장인이나 대출 이용자 입장에서는 한 가지 의문이 생깁니다. “예금금리는 금방 내려가는데 왜 내가 내는 대출이자는 그대로일까?” 실제로 예금금리와 대출금리는 한국은행 기준금리 하나만으로 동시에 움직이지 않습니다. 예금금리는 은행이 자금을 확보하기 위해 지급하는 조달비용과 밀접하게 연결되어 있고, 대출금리는 여기에 시장금리, 코픽스(COFIX), 가산금리, 개인 신용도, 대출 종류 등이 추가됩니다. 따라서 일반적인 금리 하락 국면에서는 … 더 읽기

월세가 금리 인하에도 오를 수 있는 5가지 이유

금리 인하

금리가 내려간다고 월세가 반드시 내려가는 것은 아닙니다. 월세는 금리뿐 아니라 전세가격, 월세 수요, 임대주택 공급, 집값, 임대인의 자금 사정 등이 함께 결정하기 때문입니다. 오히려 금리가 내려가는 시기에도 특정 지역에서는 월세가 오를 수 있습니다. 가장 간단하게 정리하면 이렇습니다. 금리 ↓ 그런데 동시에 전세 매물 부족 ↑월세 수요 ↑주택 공급 부족인기 지역 수요 ↑ 가 나타난다면 월세 … 더 읽기

대출금리가 바로 안 내려가는 5가지 이유 기준금리 인하의 진실

대출금리 인하

기준금리를 내렸다고 내 대출금리가 같은 날 바로 내려가는 것은 아닙니다. 한국은행 기준금리는 금융시장 금리의 출발점에 가깝고, 실제 대출금리는 COFIX·은행채 등 지표금리와 은행의 가산금리, 개인별 우대금리, 대출상품의 금리 변경 주기를 거쳐 결정되기 때문입니다. 따라서 실제로는 다음과 같은 과정이 필요합니다. 기준금리 인하 ↓ 시장금리 변화 ↓ 은행 자금조달비용 변화 ↓ COFIX·은행채 등 지표금리 변화 ↓ 대출금리 반영 … 더 읽기

국채금리 상승이 주식과 집값을 흔드는 5가지 이유

국채 금리

국채금리가 오르면 안전자산의 기대수익률이 높아지고 기업과 가계의 자금조달 비용도 상승할 수 있습니다. 그 결과 주식 가치평가와 주택 구매 여력이 동시에 영향을 받을 수 있습니다. 국채금리가 올라가면 투자자는 위험을 감수하면서 주식이나 부동산에 투자할 이유를 다시 계산하게 됩니다. 동시에 은행과 기업의 자금조달 비용도 높아질 수 있습니다. 결국 이런 흐름이 만들어집니다. 국채금리 상승 → 시장금리 상승 압력 → … 더 읽기