기준금리는 바뀌었는데 내 전세대출 금리는 왜 그대로일까?
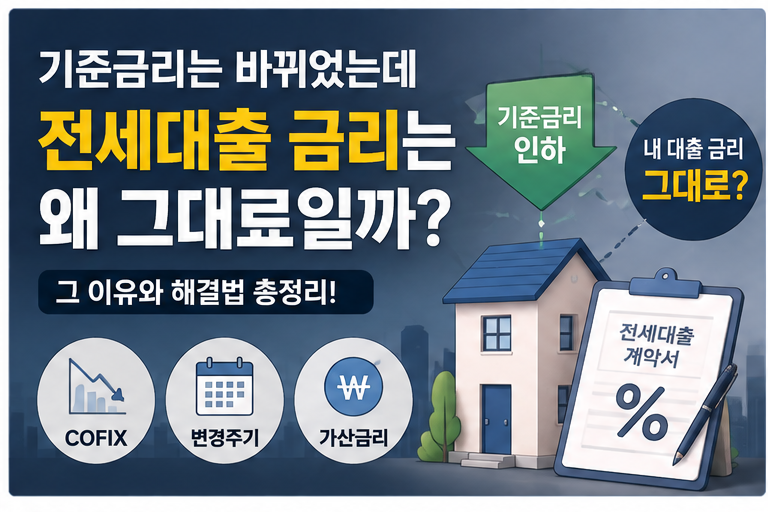
기준금리가 바뀌어도 전세대출 금리

한국은행 기준금리가 움직였다는 뉴스를 보면 전세대출을 이용하는 사람은 가장 먼저 이런 생각을 하게 됩니다. “그럼 내 전세대출 금리도 바로 내려가는 건가?” 하지만 실제로 은행 앱을 확인해보면 금리가 그대로이거나, 심지어 예상과 반대로 움직이는 경우도 있습니다. 이유는 간단합니다. 전세대출 금리는 한국은행 기준금리를 그대로 복사해서 정하는 것이 아니기 때문입니다. 은행의 대출금리는 일반적으로 지표금리 또는 조달금리 + 가산금리 – … 더 읽기
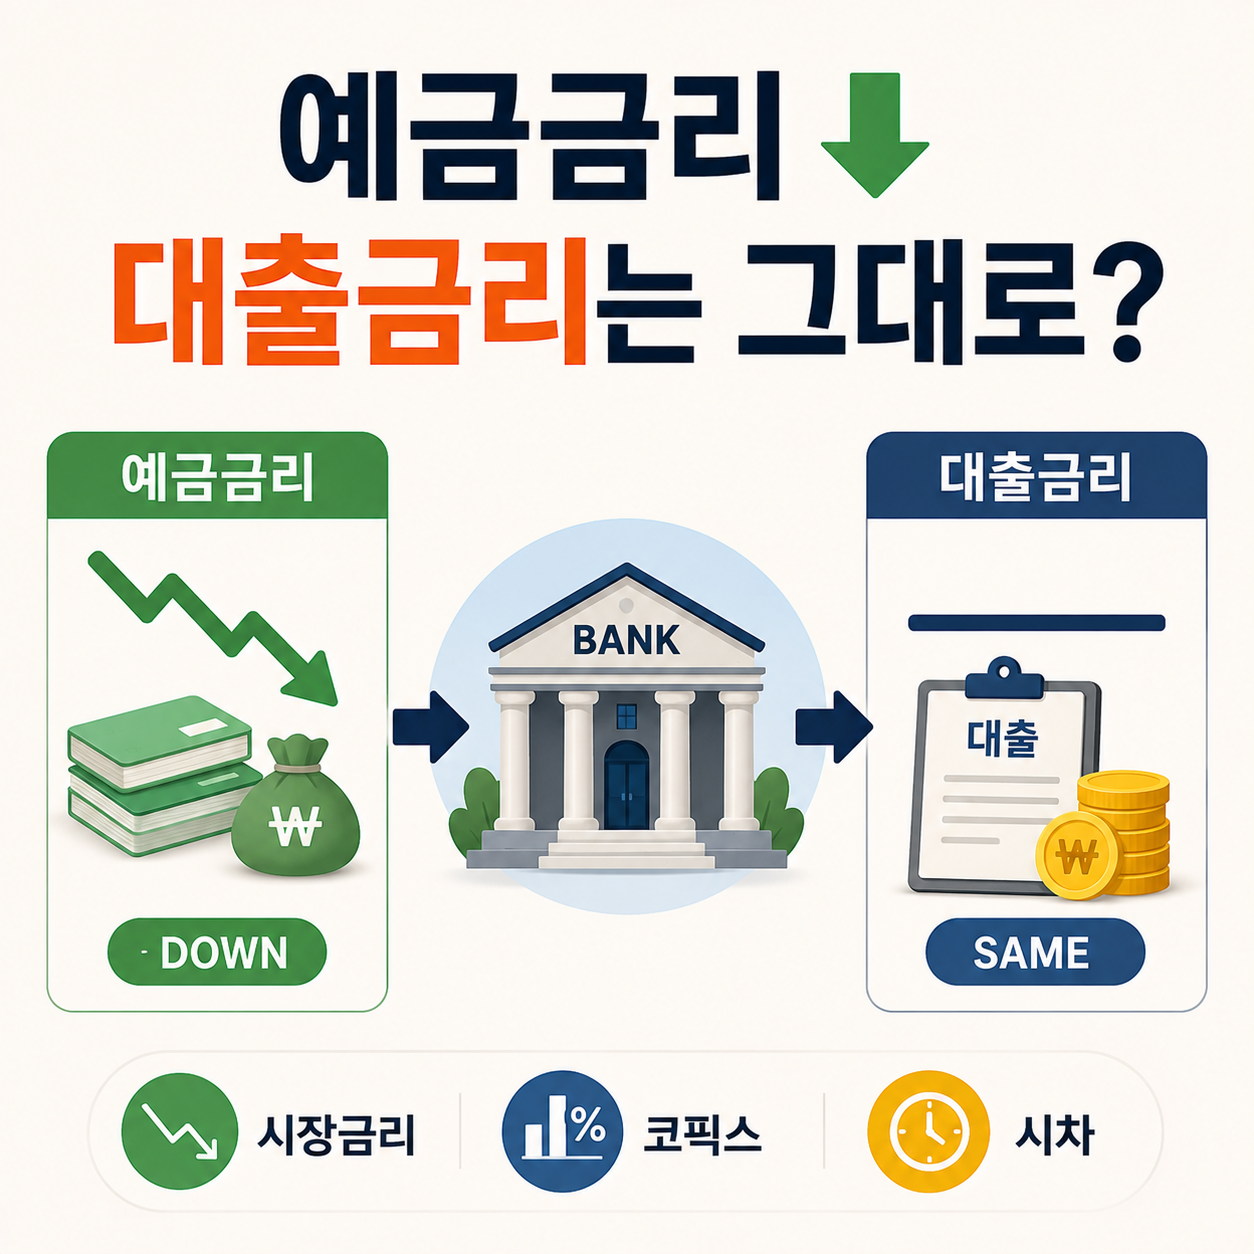
예금금리가 대출금리보다 먼저 내려가는 5가지 이유

예금금리-대출금리

금리 인하 뉴스가 나오면 직장인이나 대출 이용자 입장에서는 한 가지 의문이 생깁니다. “예금금리는 금방 내려가는데 왜 내가 내는 대출이자는 그대로일까?” 실제로 예금금리와 대출금리는 한국은행 기준금리 하나만으로 동시에 움직이지 않습니다. 예금금리는 은행이 자금을 확보하기 위해 지급하는 조달비용과 밀접하게 연결되어 있고, 대출금리는 여기에 시장금리, 코픽스(COFIX), 가산금리, 개인 신용도, 대출 종류 등이 추가됩니다. 따라서 일반적인 금리 하락 국면에서는 … 더 읽기

대출금리가 바로 안 내려가는 5가지 이유 기준금리 인하의 진실

대출금리 인하

기준금리를 내렸다고 내 대출금리가 같은 날 바로 내려가는 것은 아닙니다. 한국은행 기준금리는 금융시장 금리의 출발점에 가깝고, 실제 대출금리는 COFIX·은행채 등 지표금리와 은행의 가산금리, 개인별 우대금리, 대출상품의 금리 변경 주기를 거쳐 결정되기 때문입니다. 따라서 실제로는 다음과 같은 과정이 필요합니다. 기준금리 인하 ↓ 시장금리 변화 ↓ 은행 자금조달비용 변화 ↓ COFIX·은행채 등 지표금리 변화 ↓ 대출금리 반영 … 더 읽기